
前缀从“鸿蒙智行”变成“赛力斯”后,你还会不会买问界

有朝一日,问界不再属于鸿蒙智行旗下,而是写作“赛力斯问界”,你还愿意为它买单吗?
这个问题在过去几年里被反复提起,几乎成了每一次问界新车上市时的保留节目。但很少有人注意到,它藏着一个被说反了的前提——“AITO问界”这几个字,其实早就不是华为的了。
2024年7月2日,赛力斯集团控股子公司赛力斯汽车有限公司,以25亿元向华为技术有限公司及其关联方收购已注册或申请中的919项问界系列文字及图形商标,以及44项汽车外观设计专利。也就是说,从两年多以前开始,所有立在门店口那块“问界”的铭牌、嵌在车首那枚AITO车标,法律意义上的归属其实都是赛力斯。
同年8月,赛力斯汽车又以115亿元购买华为持有的深圳引望10%股权,交割后有权向引望董事会提名一名董事及一名审计委员会委员——品牌归了自己,技术平台里也有了位子。
所以真正值得追问的,从来不是“问界会不会离开华为”,而是“华为还需不需要继续替问界操盘”的问题。这个问题埋在大家心里已经许久,直到最近,终于被挑破。
“华为和赛力斯分家”的小道消息,背地里其实已经传了几天。而就在昨天(9月15日),财联社更是直接公开爆料——援引知情人士消息称,华为与赛力斯的智选车合作模式将在本周进行调整。
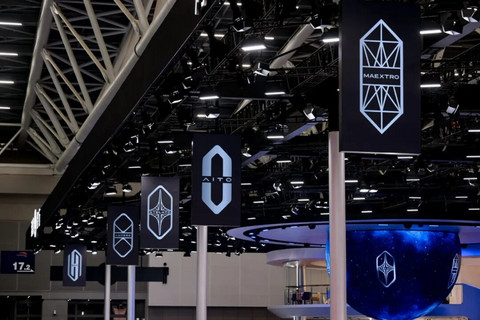
根据财联社的报道,未来华为将以轻资产方式与赛力斯合作,产品、营销、销售、服务等环节由原先的华为主导,调整为赛力斯主导、华为赋能。调整之后,鸿蒙智行将聚焦资源,加速智界、享界、尊界、尚界品牌的成功。
传闻发酵半天还不到,官方的回应就来了。
9月15日17时左右,鸿蒙智行通过官方微博发布《鸿蒙智行关于问界合作模式的说明》,落款日期同为2026年9月15日。声明开篇即确认,问界由华为与赛力斯联合设计打造,凝聚着双方团队与产业伙伴的共同努力,是跨界融合与产业升级的重要成果。紧接着给出了最关键的一句——“问界仍然是鸿蒙智行大家庭的成员之一。”紧随其后,问界汽车方面也发布了《问界关于鸿蒙智行合作模式的说明》,在重申“赛力斯与华为坚定在一起、造好车,问界始终是鸿蒙智行大家庭的核心成员之一”的同时,也给出了一个颇具分量的注脚——五年来问界累计销量突破百万辆,位列中国汽车豪华品牌第一梯队;第100万辆整车已于2026年1月下线,从0到100万辆仅用时约46个月。
对于新的权责划分,声明的表述比此前财联社的转述更精确:即日起,问界将在鸿蒙智行合作框架下探索新合作模式,产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。所有问界用户的既有权益及后续服务不受影响。
声明还特意划出边界——此次调整不涉及鸿蒙智行其他品牌,尊界、享界、智界、尚界仍然采用华为全流程主导的合作模式。
而几乎在同一时间(17时18分),又有媒体披露了更具象的执行细节。知情人士不但明确强调了“此次华为并没有撤,问界依然在鸿蒙智行,属于五界之一”,还进一步爆料后续问界将采取“专属专营”新模式——销售渠道会独立,除了直营店、加盟店外,原来鸿蒙智行的部分店面也划归赛力斯,只陈列和销售问界车型。此外还进一步明确,问界将继续强化(鸿蒙智行体系内的)高端化定位。
到了当晚,纸面上的细则也浮出水面。有博主曝光了一封《问界致全体渠道伙伴的函》,落款为“赛力斯&华为终端问界销服联合工作组”,日期同为2026年9月15日。
函件写明,“授权经销伙伴综合服务合作协议”的签署主体自2026年9月16日起,由华为终端有限公司换签为赛力斯汽车有限公司的关联公司,前序协议自动终止;9月16日前的订单(含未交付)综合服务费结算等事宜由华为负责,9月16日(含)起产生订单的综合服务费结算等事宜由赛力斯负责。
与此同时,赛力斯对用户的服务标准、品牌形象与定位、渠道授权模式和商务规则、运营标准与规范均保持不变,所有问界用户的既有权益不变,问界品牌将进一步专属专营。
换句话说,那个被反复追问的假设,答案其实是否定的。无论以前还是现在,问界品牌的前缀并没变更,其依旧在鸿蒙智行的屋顶之下,变的只是由谁来主责——从华为操盘,转向赛力斯主导、华为赋能。
而恰恰是这个“变”,才是真正值得讨论的部分。
01赛力斯:从风险承担者到完整的品牌运营商
要理解赛力斯的位置,得先看这家企业的真实的处境。
2025年无疑是它的高光年份:全年营业收入1650.54亿元,归母净利润59.57亿元,研发投入125.1亿元,新能源汽车销量472269辆、同比增长10.6%,新能源汽车业务毛利率28.76%、同比提高2.55%。
这样一份成绩单足以说明一个问题,即赛力斯早非当年那个“吴下阿蒙”。经历多年的深度合作,这家企业完成了新能源化转型并已经搭建高端新能源整车企业的完整体系。从研发、制造,到供应链、质量控制与大规模交付,样样经得起检验。
当然,在肯定成绩的同时,对于现状我们也不必讳言。2026年的上半年,对于赛力斯而言,情况并不算好。
按半年报的官方口径,企业营业收入下滑,主要系产品销售结构发生变化、二季度主力车型处于产品迭代过渡期、产能及销售规模效应未充分释放。至于盈利能力的下降,则被归为产品销售结构变化、主力车型迭代、电池和芯片等核心零部件价格阶段性上涨、相关资产减值计提的综合影响。不过,这一波冲击并非来自需求崩塌,而来自产品周期与成本波动。是任何整车企业都会遭遇、也终究必须由企业自己去消化的经营杠杆。
但恰恰是这根杠杆,把旧模式里的权责失衡撬到了台面上。
原有智选车框架下,赛力斯承担整车制造、产能投入、库存减值与终端让利等几乎全部重资产风险,而华为作为技术与渠道的赋能方,其收益更多与采购、授权、服务规模挂钩。据对赛力斯港股披露与年报的转述,公司对华为体系的采购额已从2022年的58.02亿元一路飙升,同期采购总额的比例由14.5%升至33.78%,占同期收入的比例由17.04%升至33 %。
需要说明的是,这一采购口径同时涵盖零部件、配件、开发服务、软件与销售推广服务,不能直接折算成“每卖一辆问界流向华为多少钱”。
顺风顺水时,这是一笔划算的能力租金。但当市场转入存量博弈、单车利润被价格战反复挤压,刚性费用就会变成成本放大器。更微妙的是,五界共享门店与流量的格局形成之后,赛力斯花着VIP的钱,拿到的却已不再是独家资源——这才是矛盾真正症结所在。
好在赛力斯并非赤手空拳走到谈判桌前。早在两年多前,已经斥巨资买下商标,品牌归谁的问题不复存在。之后,又以115亿元入股引望,解决的是关系怎么绑的问题。
有了上述两块基石,主导权若如报道所言移交。简而言之,这次不是从零接管一个陌生品牌,而是在既有权利之上补齐经营权,是水到渠成,而非空中楼阁。所以站在赛力斯的视角下,本次爆料的这一切,其实更像一次身份的跃升。而在官方声明中,这一跃升的边界也被划定得相当清楚——产品定义、产品设计、品牌营销、渠道零售、服务体系五项主导权一并移交,这几乎是一份完整的品牌运营商授权书。
产品规划、定价策略、渠道建设、售后服务回归自主,意味着企业能更灵活地控成本、调节奏、按自己的判断铺排产品谱系与上市节点。原本流向体系内的固定费用,有望转化为更可控的按需采购与自主投入。
硬币的另一面同样真实。过去由华为扛着的那部分品牌叙事与流量背书,今后得自己扛。余承东式的发布会曝光、华为门店天然的信任红利,都不再是默认配置。这考验营销组织,也考验用户资产的长期运营。但一个已经证明过自己能造好车、卖好车的企业,拿回本该属于自己的经营自主权,方向终究是积极的。
02鸿蒙智行:把稀缺资源投向增量
从华为一侧看,这次调整不该被读成“退出问界相关业务”,而是一次主动的资源再平衡。
华为2024年年报披露,智能汽车解决方案业务实现收入263.53亿元,同比增长474.4%,并首次实现当年盈利,全年智能汽车部件发货量超过2300万套。这组数字说明,汽车业务已经跨过纯投入期,具备了走向平台化的财务基础。而平台化的前提,恰恰是把有限的人力与组织注意力,从替一个品牌做完全套运营,转向把一套能力供给多个品牌。
五界并行,也让这种转向变得迫切。
2025年鸿蒙智行全年累计交付589107台,同比增长32%,其中问界交付超过42万辆,是绝对的交付主体,其余四界合计约16万余辆,结构一目了然。形象地讲就是,问界其实已经“毕业”,但智界、享界、尊界、尚界仍在爬坡。进入2026年,规模仍在扩大,但增速已经换挡:8月鸿蒙智行交付42101台,年内累计交付同比增长10.8%,截至目前全系累计交付已突破152万台。
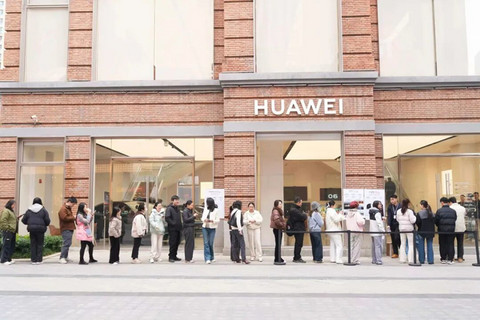
图丨华为的价值除了“赋能”,更在于其拥有成熟的渠道
终端BG的产品定义、质量流程、上市节奏、门店运营、销售转化与售后服务团队,带宽是刚性的。把最成熟的团队继续压在最成熟的项目上,边际收益正在递减,而把资源投向四个尚未站稳的品牌,才是对整个生态最有价值的用法。报道中“聚焦资源、加速四界成功”的表述,内在逻辑正在于此。
而这一点,如今已经被官方声明写成了白纸黑字:此次调整不涉及鸿蒙智行其他品牌,尊界、享界、智界、尚界仍然采用华为全流程主导的合作模式。华为并没有从鸿蒙智行抽身,它只是把最成熟的那一个交还给车企,而把全流程主导的能力,原封不动地留给还在爬坡的四个。用声明的原话说,鸿蒙智行将与五界合作伙伴一起,持续推进汽车智能化技术发展。
渠道层面的约束更直观。截至2026年3月22日,鸿蒙智行拥有销售门店1835个、服务门店946个,全国城市覆盖率90%,并计划年底将销售门店扩至2459个以上、服务门店扩至1459个以上、城市覆盖率超过94%。门店越多,并不意味着品牌共存越轻松。展车坪效、顾问注意力、试驾排程、交付资源与售后承诺,都会在同价位车型增加时被稀释。
让问界这个已具备独立品牌资产、成熟车型与稳定基盘的品牌由赛力斯主导前端运营,同时保留其进入华为终端门店的资格,本质上是一种展示与成交分离、前台与后台分离的精细分工。而与官方声明同时被披露的渠道调整方案,已经把这种分工落到了地面上。
引望的股权化,为这种分工提供了治理基础。2025年3月完成股权变更后,深圳引望由华为持股80%、赛力斯汽车与阿维塔科技各持股10%,业务覆盖智能驾驶、智能座舱、智能车控、智能车云与智能车载光。按模拟审计口径,引望2023年营收47亿元、净利润为亏损55.97亿元,2024年上半年营收104.35亿元、净利润22.31亿元。
注意,技术业务独立核算并引入车企股东,意味着虽然退出前台运营,却绝不等于切断利益绑定。赛力斯既是引望的重要客户,又是其股东,技术底座越强,双方受益越多。这也让华为得以回归那句说了多年的“不造车”的承诺,而且还更进一步——不做品牌的操盘手,而做中立、可复用、愿意被多家车企采购的智能底座。
这一路径并非孤立,去年6月就有媒体爆料过,鸿蒙智行旗下智界、尚界已启动专网招商,享界亦在筹备独立销售渠道。而上汽与华为的尚界,则是更清晰的样本。鸿蒙智行的标准模式,正在从华为扶着走,过渡到车企以自身资源运营品牌、华为提供技术与生态。
说白了,事关问界的这一次调整,不过是整个体系最成熟那一部分,再一次率先为大家进行试水。
03结语:身为消费者,大可不必去操心
对车主和准车主来说,这个问题其实朴素得多——还买得着吗,修起来方便吗,软件还更新吗,手里的车还值不值钱?
按目前披露的方案,其实大家基本不用操这个心。若调整落地,华为仍以赋能角色持续提供鸿蒙座舱、ADS高阶智驾等核心智能化技术,OTA与功能迭代的底层能力不会因运营主体变化而中断。而在官方声明中,这一点被写成了承诺:所有问界用户的既有权益及后续服务不受影响。
实际上,真正需要在过渡期盯住的,是交付节奏是否平稳、终端价格体系是否统一、服务响应是否保持水准,以及二手残值能否守住。这些都是可验证的指标,也是判断调整成败的标尺。至少在渠道换签的条款里,赛力斯已经作出承诺——对用户的服务标准、品牌形象与定位、渠道授权模式和商务规则、运营标准与规范,均保持不变。
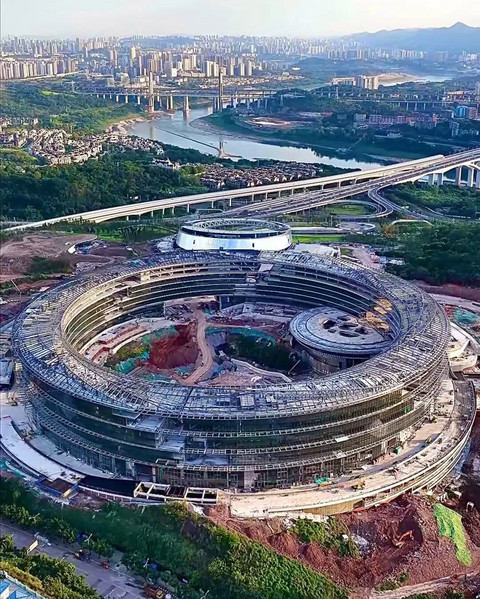
图丨建设中的赛力斯全球研发中心
把视野拉远,这次边界重划不是孤例,而是全球汽车产业智能化分工的一次回归。软件与硬件、平台与整车、生态与品牌之间的界线,从来都要在实践中反复校准。科技公司擅长的是可复用的技术底座与标准,车企擅长的是整车定义、制造、渠道与用户关系。谁越界去替对方做不擅长的事,长期都要付出效率代价。海外科技巨头在整车制造的漫长投入中折戟,已不止一例,教训并不玄奥。
今天的中国车市,存量竞争与全球化出海并行。单靠流量与光环撑不起下一个五年,可持续的跨界合作,必须让风险与收益对等、权责与能力匹配。就此而言,华为与赛力斯这次调整的意义,不在于谁进谁退,而在于把双方放回各自最擅长的位置——赛力斯成为完整的品牌运营商,华为成为中立的智能技术平台,问界从生态样板毕业,鸿蒙智行则由此获得承载五个品牌共同成长的组织能力。
招牌上的排列顺序或许会变,但那辆车里运行的,依然是同一套技术与同一套标准。这不是分手,而是一次迟到的权责归位。
来源:第一电动网
作者:汽车公社
本文地址:
以上内容转载自汽车公社,目的在于传播更多信息,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin@d1ev.com删除。