
零部件企业扎堆出海,海外的钱还是更好赚?

整车价格战一轮接一轮,零部件企业整体增收不增利,连最上游锂矿这轮几倍的利润增长,回头看也主要靠周期回暖。国内这盘棋越来越挤,产业链上的每个环节手头都不宽裕。往外走成了很多零部件企业共同的选择。
2026年上半年中国整车出口超过500万辆,跟着客户走出去的供应商一批接一批,海外建厂的消息几乎没断过。
只是出海这件事,听上去和算下来往往是两回事。海外市场的利润是不是真比国内厚?把厂建到海外,是找到了新的利润来源,还是换个地方承担成本和风险?
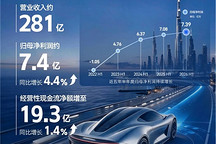
图片来源:通用股份
海外的钱,是不是更好赚?
盖世汽车结合东方财富Choice数据统计,今年上半年,275家汽车零部件上市公司(剔除A/B股重复)合计实现营业收入8226.5亿元,同比增长5.3%,归母净利润合计456.7亿元,同比下降9.52%,整体是增收不增利的状态。
从各家半年报看,上半年相对从容的那一批,要么海外业务还在高增长,要么海外降幅明显小于国内,身上几乎都带着海外标签。
行业层面的直接出口,也保持着增长。据中汽协整理的海关总署数据,上半年中国汽车零部件出口金额510.3亿美元,同比增长7.6%,其中6月单月97.3亿美元、同比增长19%,增速在二季度后明显抬升。
可对照整车,数据显示,上半年汽车出口509.6万辆、同比增长65.3%,按海关金额口径整车出口贸易额918亿美元、增长约54%,零部件直接出口的增速要平缓得多。
这里要先把两个口径分开。海关口径统计的是报关出口的货物金额,上市公司的境外收入口径更宽,海外工厂本地生产、本地销售也算在内。
经济参考报曾根据同花顺iFinD做过一版早期统计,截至8月19日已披露半年报的37家公司里,有29家单独披露了国外收入,合计326.73亿元,同比增长15.42%,明显快于板块整体5.3%的营收增速。
海外业务占比越高的公司,这半年的收入往往越稳。当然,这种稳有前提,汇率和新厂爬坡一旦失控,高海外占比同样会被反噬。
更能说明问题的是毛利率。挑几家把境内外收入分开披露的公司看,海外卖同类产品,赚钱能力普遍高出一截,只是高多少、靠什么高,并不一样。
新泉股份上半年境外收入21.15亿元,同比增长43.34%,境外业务毛利率27.6%,同比提升4.8个百分点,高于国内水平。它的产能已经铺到墨西哥和斯洛伐克,紧贴北美和欧洲的整车客户。
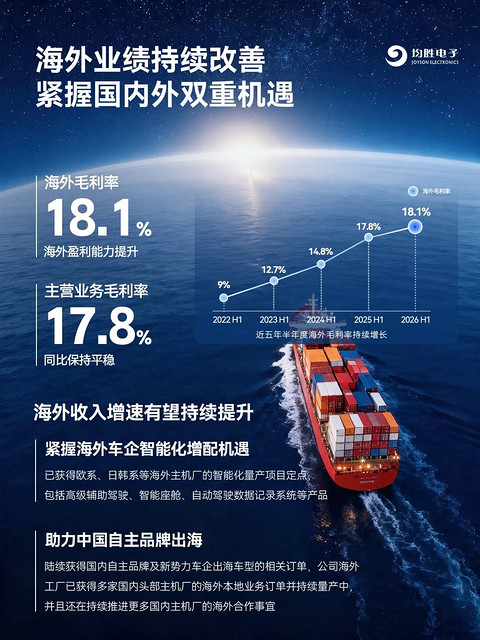
均胜电子的海外盘子更大。上半年国外收入213.56亿元,毛利率18.15%,国内收入65.91亿元,毛利率16.65%。据该公司披露,其海外毛利率已连续五个半年度上行,从2022年上半年的9%依次升至12.7%、14.8%、17.8%,今年上半年进一步升到18%以上。
图片来源:均胜电子
远东传动亦是如此。上半年国外收入7597.29万元,同比增长27.93%,占营收比重8.40%;国外业务毛利率32.22%,较上年同期提升1.97个百分点,而国内业务毛利率为24.13%,海外毛利率高出国内逾8个百分点,海外业务的盈利质量明显优于国内基本盘。
不只是传统零部件,电池龙头的海外盈利落差更明显,只是因行业分类不同,电池企业不在前面这275家汽车零部件公司的统计口径里。
宁德时代上半年境外收入871.29亿元、增长42.35%,境外毛利率29.97%,比境内的21.16%高出近9个百分点;国轩高科、亿纬锂能的境外毛利率也分别有18.05%、15.48%,都高于各自国内业务。
国内市场这几年价格战从头打到尾,整车厂每年的年降压力顺着采购链向上传导,供应商之间还在互相压价。海外市场,尤其是进入北美、欧洲主流车企的全球供应体系,竞争没有这么贴身,年降幅度相对温和。
更关键的是,能进北美、欧洲主流供应链的,大多不是拼价格的标准件,而是有技术含量、过了认证门槛的产品。高毛利只给这部分企业,不是把货卖到国外就能拿到。
把直接出口、海外建厂和全球配套混在一起谈出海红利,很容易高估这块利润的普遍性。海外到底是不是门更好的生意,还得看企业究竟选了哪条路走出去。
同样是出海,赚钱的节奏不一样
同样叫出海,不同企业走的路差别很大。归纳下来大致三条,直接出口、海外建厂、海外并购,投入的本钱不一样,回报节奏和承担的风险也完全不同。
最轻的一条是直接出口。不用在海外买地建厂,国内生产、国外发货,订单来了就走货,资产负担小、回款也快。但门槛低意味着谁都能做,标准件出口没有多少定价权,还要直接面对关税和汇率。
整个行业零部件直接出口上半年只增长7.6%,已经说明这条路的增速有限。
比出口重得多的,是海外建厂,这也是现在的主战场。
把厂建到海外,很多时候不是企业愿不愿意,而是非建不可。一边是关税和贸易壁垒,货物直接出口越来越容易被挡在门外。
另一边是客户要求就近配套,北美、欧洲的整车厂倾向于供应商在工厂周边布产能,一些东道国还提出本地化率要求、给出土地和税收优惠,加上比亚迪、特斯拉和一批新势力在海外扩产,配套企业被带着一起走出去。
从企业的落子能看出一张清晰的地图,大致沿北美、东南亚、欧洲与北非三个方向铺开。
往北,墨西哥最热。据公开信息统计,截至2025年底已有超20家中国零部件企业在当地建厂,形成中国技术、墨西哥制造、供应北美的模式,叠加USMCA对区域原产地比例的要求,在墨西哥量产更容易合规进入北美市场。
往南,东南亚是重要布局方向,泰国、越南、印尼、马来西亚均有中国企业落子。卡倍亿拟投资约2.5亿元在越南设厂;广东鸿图拟在泰国投资设立子公司,新建生产基地;新泉股份在马来西亚投资4200万美元设立子公司,辐射东南亚;宏发股份在印尼设有基地,还在越南推进建厂;继峰的东南亚座椅基地已经投产。
再往西,摩洛哥成为进入欧洲和北非的跳板,宁波高发在丹吉尔建了亚洲以外的第一个工厂,森麒麟规划了1200万条半钢胎产能。欧洲本土也有落子,德赛西威在西班牙布局,新泉在斯洛伐克扩产,继峰的欧洲基地仍在建。
海外建厂终究是门重资产、慢回报的生意,前期的厂房折旧和产能爬坡,往往要先扛一段亏损。
赛轮轮胎墨西哥工厂规划600万条半钢产能,2025年5月首胎下线正式投产,今年上半年仍处于产能爬坡阶段。其在今年5月的调研中坦言当时尚未实现盈亏平衡,但到6月,其已确认5月墨西哥工厂毛利率转正,并在9月业绩说明会上明确,墨西哥工厂在第二季度已实现毛利率月度转正,利润端的改善才刚刚开始。
据公司半年报,玲珑轮胎的塞尔维亚工厂上半年收入做到14.78亿元,账面还亏约1503万元,不过相比上年同期1.26亿元的亏损已经大幅收窄、接近打平。厂建起来不等于马上赚钱,产能利用率爬上去之前,折旧会一直压着利润。
同样的前期亏损并不只出现在轮胎行业。
图片来源:拓普集团
做底盘轻量化、热管理和汽车电子的拓普集团,上半年国外收入33.25亿元、增长14.41%,快于国内的7.18%,海外收入占比超过两成;墨西哥工厂利用率稳步抬升,泰国一期部分产线投产,波兰二期已经启动规划。
可海外新厂爬坡的折旧、汇兑损失,再加上原材料涨价和国内新产能投放一起压上来,公司上半年归母净利润下降21.03%。海外收入在涨,利润暂时还没跟上。
第三条路是海外并购,直接买下成熟的技术、客户和全球网络。这条路整合最难,跨国管理、文化磨合、商誉减值都是坎,但熬过来之后弹性也最大。
继峰股份是最典型的例子。它早年收购德国格拉默,整合多年,上半年格拉默实现营收77.69亿元、同比增长2.21%,归母净利润1.71亿元、增长83.18%,二季度欧洲区经营性利润(EBIT)率达到8%,北美区虽然仍为负值但环比改善。
叠加自身乘用车座椅业务41.79亿元(含开发模具)、增长110.62%的放量,继峰整体营收130.78亿元、增长24.28%,归母净利润3.65亿元、增长137.26%。当年的并购包袱,现在变成了覆盖全球的座椅供应网络。
也有整合多年仍消化不动、最终止损退出的。宁波华翔的欧洲业务曾连续十多年亏损,2025年公司把六家欧洲子公司连同北美相关资产一并出售,仅去年上半年处置就产生约10.3亿元损失。今年上半年它归母净利润7.23亿元、同比扭亏,但营收因为剥离的海外业务不再并表下降20.42%,海外收入占比只剩8%出头。
三条路讲的是大方向,具体怎么落地还有轻重之分。
车百会研究院理事长张永伟也提到,单纯把货卖出去的贸易模式,正被一些东道国,尤其是欧洲看作没有留下就业、税收和产业的生意,约束只会更多。但本地化不一定都要自建工厂,租赁当地已有产能、委托代工,都是更轻、更灵活的落地方式。
对零部件企业,他更看好合作赋能的路子,通过技术授权、合资、委托生产和数字化改造,把当地原本有抵触的存量企业变成合作伙伴,既化解对立,也能借对方处理当地的复杂事务、降低自己的风险。
三条路里,轮胎行业把出海的成与败展现得最完整,它出海最早、海外布局最全、分化也最极端,被关税推着走得最远。它的经历对其他细分有参照意义,但各行业面对的关税强度不同,不必简单套用。
赛轮轮胎上半年海外营收152.42亿元,创下新高,是中国轮胎企业里海外规划产能最大的,归母净利润21.60亿元、增长17.97%。通用股份依托泰国和柬埔寨基地,柬埔寨二期达产,归母净利润1.38亿元、增长114.84%。
同一赛道的另一端,玲珑轮胎归母净利润只有1.01亿元、同比下降88.13%,森麒麟4.20亿元、下降37.47%。这些企业同样把厂建到了海外,结果却天差地别。
结果分化,根源在厂址选择、关税应对、爬坡速度和汇率管理上,这几项恰恰是出海最容易漏利润的地方。
出海的利润,漏在了哪?
海外毛利更高、增长也快,可半年报里另有一组数字:一些海外收入占比很高的企业,归母净利润反而大幅下滑。从毛利到归母净利润,中间隔着汇兑、新厂折旧爬坡、关税和运费,海外占比越高,这几项敞口越大。
出海这条路上,有几个明显的漏斗。
最普遍的是汇兑。海外收入占比越高,人民币汇率波动带来的敞口越大,而这恰恰是经营层面很难控制的变量。
图片来源:福耀玻璃
福耀玻璃是最典型的例子。上半年它录得汇兑损失8.03亿元,去年同期还是汇兑收益6.02亿元,一进一出相差约14亿元,把汇兑因素剔除,它的利润总额其实还增长4.78%,但归母净利润最终为39.7亿元、同比下降17.37%。
玲珑轮胎汇兑从上年同期的收益6.91亿元转为损失3.42亿元,前后落差超过10亿元,是它净利润下滑近九成的重要原因。
规模更小的德迈仕,出口收入1.11亿元、增长24.28%,内销却下降6.48%,海外卖得并不差,可归母净利润仍下降36.55%,汇兑损益正是主要拖累。
生意在海外、报表以人民币计价,汇率一次反向波动,就可能把几个月攒下的经营改善冲掉。
贸易壁垒还在不断移动。出海企业为了绕开关税把厂搬到东南亚,针对东南亚产能的贸易救济调查也在跟进,低税率窗口在收窄。
2026年7月,欧盟对华乘用车和轻卡轮胎反倾销终裁落地,合作企业税率24.4%、未应诉企业45.3%,再叠加此前的反补贴措施,中国轮胎直接出口欧洲的空间被大幅压缩,这反而让已经在海外建厂的企业受益。
美国这边也在滚动审查。同月,美国对泰国乘用车和轻卡轮胎的反倾销行政复审落槌,浦林成山泰国工厂税率降到2.9%。这类复审逐年进行、税率每次重新裁定,企业没法靠一次布局一劳永逸,东南亚并不是永久避风港。
企业只能把产能继续往柬埔寨、墨西哥、摩洛哥分散,每新建一座厂都是一笔新的资本开支。欧美对原产地认定也越来越严,只在第三国简单组装、核心工序仍留在国内的产能,照样可能被追征关税。出海早的企业,反而要一直追着壁垒调整布局。
在张永伟看来,出海的不确定性来自四个方面,地缘政治、关税、非关税壁垒和本地化要求。关税之外,强制技术转移、知识产权本土化这类非关税限制正在增多,越来越成为绕不开的门槛。
本地化要求也在收紧。欧盟今年3月提出的《工业加速器法案》目前仍在立法提案阶段,提案对在欧投资电池、电动汽车等少数战略行业设置了外资股比、本地采购和技术授权等门槛,连泰国、印尼、马来西亚这些新兴市场,也在陆续加上本地化条件,方向已经比较明确。
新厂和海外运营本身,也是会漏利润的地方。海外新厂前几年折旧重,良率和产能利用率需要时间爬坡,账面大概率要先亏一段,赛轮墨西哥、玲珑塞尔维亚的账前面已经算过。
还有企业海外卖得越多、利润反而越薄,上海汽配上半年外销收入5.45亿元、增长17.96%,占比第一次超过一半、达到50.01%,归母净利润却下降24.45%。
除此之外,合规审查、远洋运费波动、海外用工和管理成本、客户过于集中,都会一点点侵蚀出海的利润。
几笔账合起来看,零部件企业出海确实赚到了钱,但只属于一部分企业。海外是当下最确定的结构性机会,更高的毛利率、更快的增速、更宽松的竞争格局都真实存在;可它并非避开内卷的避风港,关税、建厂、汇兑每一道关卡都在筛选企业,分化甚至比国内市场更明显。
真正赚到钱的,是出去得早、厂址选得对、产品有门槛的那一批,它们同时管住了汇率和新厂节奏,海外收入才真正沉淀成利润。
从卖货、建厂到运营跨越多国的网络,门槛逐级抬高。出海不是躲开内卷的退路,最终拼的还是全球布局和跨国运营的底子。
来源:第一电动网
作者:盖世汽车
本文地址:
以上内容转载自盖世汽车,目的在于传播更多信息,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin@d1ev.com删除。