
中国汽车,下一步靠什么持续向上|2026泰达论坛

当新能源汽车渗透率突破 52%、L2 级辅助驾驶渗透率超过 70%,中国汽车产业的竞争逻辑正在悄然生变。
在第二十二届泰达汽车论坛上,来自政策界、产业界、流通界的嘉宾围绕一个核心命题展开讨论:当规模领跑不再是唯一答案,中国汽车下一步靠什么持续向上?
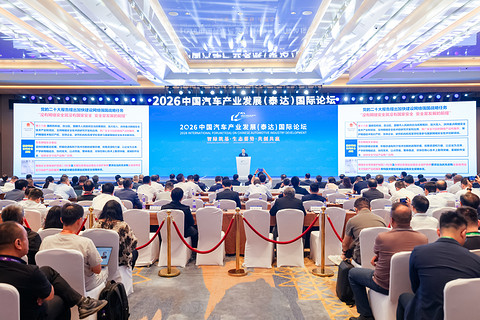
图片来源:泰达论坛
规模领跑之下,技术创新迈向系统深水区
在开幕大会上,中国汽车技术研究中心有限公司党委副书记、总经理龚进峰的一组数据,为当天的讨论定下了基调。
2026年1—8 月,我国新能源汽车销量突破1065万辆,市场渗透率提升至52.4%;搭载L2级组合驾驶辅助功能的乘用车渗透率达到70.5%,首批L3级有条件自动驾驶车型已开始在特定区域运行;1—7月汽车出口达到641万辆,同比增长54%,全年出口规模有望突破千万辆。
"中国依旧是全球规模最大的新能源汽车单一市场,国内新能源乘用车销量在全球占比维持50%以上。"龚进峰表示,在市场规模持续领跑的同时,关键核心技术攻关也实现多点突破。
固液混合电池能量密度突破400瓦时每千克,全固态电池研发取得阶段性进展,国产大算力车规级芯片、车载智能操作系统等核心领域国产化进程提速,兆瓦级超充、车网互动等技术加速落地应用。
中汽中心首席科学家王芳从技术维度进一步细化了这一判断。
她指出,全球新能源汽车2025年销量达到2070万辆,渗透率23.6%,其中中国占70%规模、销量1336万辆,连续11年全球第一。在智能化领域,L2级乘用车渗透率从2021年的25%快速攀升至目前的70%以上。
她将当前技术创新归纳为:电池技术围绕安全、补能、固态化三大关键词持续突破;智能网联技术向智驾、座舱、底盘、车路云协同四个方向纵深推进。
国务院发展研究中心产业经济研究部部长田杰棠则从更宏观的产业视角切入。他指出,中国制造业占全球份额已达27%,AI领域走在世界前列,"AI + 制造" 正在形成独特的比较优势。
"制造业和创新紧密结合,全球研发投入约 60% 以上发生在制造业。"田杰棠表示,AI对制造业的赋能正在从视觉质检、工艺参数调优、材料研发、虚拟工厂优化、预测性维护等单点应用,走向全链条深度融合。
他特别提到,汽车产业从卖标准产品向卖场景解决方案转变,未来汽车将成为除家庭、办公室之外的 "第三空间",甚至可能延伸为移动商铺。"未来五年谁能把防晕车问题解决好,可能会成为汽车很大的卖点。"
在龚进峰看来,成绩背后也面临多重挑战:全球竞争格局深度调整,技术壁垒、规则博弈、标准争夺已成为大国产业竞争的核心形态。他提出四点建议:聚焦核心技术持续巩固领先优势,深化跨界融合蓄积生态增长潜能,严守产品安全底线护航健康发展,坚持开放共赢提升产业国际竞争力。
从功能堆叠到体系重构,企业竞逐智能化下半场
当"功能堆叠"的边际效应递减,如何从系统底层重构竞争力,成为所有参与者的共同命题。
目前,智能化已进入"整车智能体" 时代。长城汽车技术中心副总裁、首席科学家陈晓峰提出,传统智能化是功能堆叠的逻辑,各项功能彼此割裂、被动应答;而在AI驱动下,智能化正走向整车智能体——动力、底盘、座舱、智驾等各领域能力拆分为可随时调用的底层原子化能力,由智能体实时理解场景与意图、闭环完成任务。
基于这一理念,长城推出Coffee AI OS 4系统,构建"大模型+AI子系统+多智能体+AI交互"技术架构,实现三重跃迁:中央大脑与垂域专家协同的"1+N"架构、4000多个MCP原子能力开放编排、从"人找服务"到"服务找人"的体验进化。
长安汽车执行副总裁张晓宇给出了类似的判断。他将智能化的本质定义为"车辆具备自进化能力,并且把核心技术掌握在自己手中"。长安发布的天枢大模型实现了感知、视听处理、运动控制一体化,并将行业传统的"Clip"(驾驶片段训练)升级为"Episode"(完整闭环训练)——从看见路况、理解意图、车辆执行、感知环境到回写模型,形成持续进化的底层逻辑。
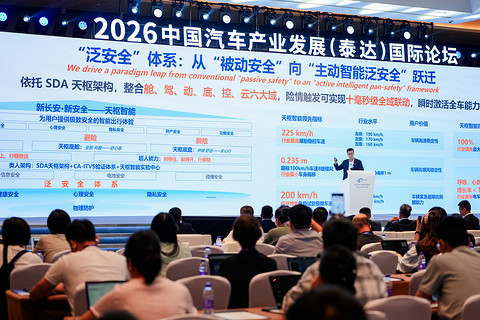
图片来源:泰达论坛
张晓宇透露,长安与北汽共同拿到了全国首批L3自动驾驶产品准入牌照;截至9月初,长安累计用户使用里程达15.39亿公里,AEB主动避障触发1520万次,自动泊车触发1243万次。
华为数字能源技术有限公司副总裁王超将目光投向长期被忽视的运动域。他判断,智能运动域的创新遵循"AI +具身智能"范式,各域之间横向跨域打通是智能化下半场的关键。
王超提出运动域三级演进路径:1.0阶段基于本能安全和超级部件构建分布式体验;2.0阶段增加冗余安全与近端闭环,引入预测型算法;3.0阶段探索全域安全,与智驾域、座舱域实时打通。在续航效率方面,华为2025年具备每度电12公里的技术Ready能力,2026年将量产每度电12公里的纯电车型,2027年向每度电14公里发起探索。
赛力斯集团科技公司总裁刘宗成则从"汽车 + X"的跨界融合视角,展示了产业大脑如何重构造车全流程。赛力斯构建了1+2+N战略合作格局,其产业大脑拥有 200 万节点知识图谱和100P算力,研发效率提升20%,订单交付准时率提高 13%。
刘宗成提出"三集化"路径:产品集成化打通技术与业务壁垒,制造集聚化形成1小时供应链,产业集成化以龙头为链主构建分工协同生态。他特别强调 "五高标准":高安全、高可靠、高性能、高品质、高价值,认为 "汽车产业最大的风险不是慢而是速成"。
奕境汽车品牌总经理曾清林分享了东风与华为乾崑联合打造高端新能源品牌的实践。他指出行业面临三大困境:产品之困,参数军备竞赛愈演愈烈,但 "参数是企业技术语言,场景才是用户真实语言";需求之困,家庭用户成为消费主力,追求全车乘客体验公平;品牌之困,单打独斗的模式已达能力上限。
奕境的答案是"三大升维":安全技术升维,打造 "天穹之盾" 全时空安全架构;场景升维,建立全周期用户共创体系,率先将儿童视力防护纳入整车正向开发;品牌升维,以东风数十年制造底蕴加华为顶尖智能技术实现双向赋能。
张晓宇将长安的战略概括为"三无"——无智能、不长安;无安全、不长安;无生态、不长安。
在安全方面,长安搭建了知险、避险、脱险三大流程的泛安全体系,实现10毫秒级全域联动,爆胎工况下225km/h时速仍可主动稳控车身。在生态方面,他判断汽车产业正从 "大产业、小生态" 向 "大产业、大生态" 跃迁,需要打通创新链、产业链、资金链、人才链,以大投入撬动大效益。
生态出海与产业新生态的双向奔赴
当国内市场进入存量竞争,全球化布局与产业生态重构,成为中国汽车产业的下一个命题。
陈晓峰指出,海外市场对中国汽车的印象正在发生根本性转变 —— 中国智能化汽车被称为 "轮子上的智能手机",系统流畅度和本土化适配甚至超过当地品牌。
他将长城出海历程划分为三个阶段:
1.0阶段(2023年前)硬件出海,同质化严重、拼性价比;2.0阶段(2023年至今)技术出海,做本地化适配但全球差异化巨大;3.0阶段(今年起)生态出海,基于AI能力搭建可全球复用的车载智能系统,逐步掌握全球生态规则主导权。
目前长城已自主研发 "1+N+AI" 智能自主服务架构,在海外布局欧拉 5、初恋、哈弗 H7 等多款产品。
刘宗成将海外市场定义为赛力斯 "新十年的必赢主战场",提出以欧洲高端品质标准为核心基础,打造全球统一的产品品质与服务体系。
他特别呼吁中国汽车出海不能单打独斗,要 "生态出海、整体出海",推动检测互认、标准共出、供应链协同、服务网络共享,实现从产品输出到品牌输出、能力输出、标准输出的跨越。
泰国电动汽车协会主席、上汽正大执行副总裁苏诺・桑斯尼特的分享,为中国车企出海提供了一个东盟市场的鲜活样本。
他介绍,泰国燃油车在新注册车辆中的份额已从2021年的 90%以上下降到今年1—8月的44.7%,新能源汽车总份额达到55.3%,其中纯电动占29.2%。纯电动汽车销量从2021年约2000辆增至今年前8个月的14.9万辆。
泰国政策正从 "刺激市场需求、吸引产业投资" 向 "完善本土供应链、打造长期竞争优势" 演进,希望加速本地化制造。目前吉利、比亚迪、广汽埃安等中国企业已在泰国建厂投资。
苏诺表示,泰国不仅服务国内需求,也服务区域出口市场,在电池与关键零部件、充电与能源服务、商用车队电动化、软件与智能出行、回收与循环经济等领域均存在新机遇。
中国汽车流通协会副会长王都的演讲,将视野拉回到国内市场的 "下半场"。
他指出,全国汽车保有量已达3.71亿辆,新能源汽车保有量迅速提升,产业重心正从前端口制造向后端服务、存量市场转变。
但流通端正经历阵痛:新车毛利率平均为- 21.4%,库存周期平均1.58个月,经销商对主机厂满意度仅56.3%,为近年来最低。
"卖车已经不是经销商赚钱的工具,只是流量入口。"王都判断,行业正式进入淘汰赛,经销商盈利模式必须重构,从 "卖车" 转向 "经营用户",追求全生命周期价值最大化。他强调,虽然模式在变,直营、代理、混合模式都在探索,但流通的本质没有变:连接供需、服务为本。
从上午的政策建议到下午的企业实践,多位嘉宾不约而同地指向了 "标准化" 与 "开放生态" 这两个关键词。
标准化与开放是破局关键已成为行业共识。"竞进决定我们可以跑多快,共生决定我们能走多远。"刘宗成的这句话,或许可以作为这场思想交锋的最佳注脚。
从智绿筑基的规模领跑,到生态蓄势的体系创新,再到共创共赢的全球布局,中国汽车产业正站在 "十五五" 的新起点上,以技术为笔、以生态为墨,书写从汽车大国向汽车强国迈进的新答卷。
来源:第一电动网
作者:盖世汽车
本文地址:
以上内容转载自盖世汽车,目的在于传播更多信息,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin@d1ev.com删除。