
中国汽车创新,凭什么被全球“需要”?

中国汽车产业正在从“卖产品”转向“卖方案”。
但“被采购”不等于“被接纳”。
中国有上千家汽车供应商,在电动化智能化重构技术底座的新赛道上,真正能被全球产业体系“需要”的,仍是少数。
到底什么样的中国创新,才具备走向全球的资格?
拆开来看,至少要同时满足四个条件:
解决全球共性问题、经过大规模真实验证、具备可移植性、拥有体系化输出能力。
四者环环相扣,缺一不可。
解决全球共性问题
燃油车时代,技术路线由欧美日定义,发动机、变速箱、底盘三大件的专利壁垒牢牢掌握在外资手中,中国只能以市场换技术,做配套、代工和本地化改良,方案的定义权始终不在自己手里。
电动化智能化重构技术底座之后,动力电池、智能驾驶这些新赛道上没有百年老店的专利护城河,全球玩家几乎同时起跑,中国方案才第一次有机会回答“解决全球共性问题”这个命题。
何谓全球共性问题?就是全世界车企都绕不开、都必须解决的问题。
比如,动力电池是全球电动化的共同瓶颈,无论在欧洲、北美还是东南亚,电池都同时面临成本、安全、能量密度、快充和供应链稳定性的多重约束。
再如,智能驾驶的体验升级,是全球车企共同竞逐的赛道。当中国城市NOA已经在几十座城市落地,海外豪华品牌仍在等待可量产、可落地的同等体验方案。这不是某一项技术的差距,而是从算法到芯片、从数据闭环到工程验证的体系性差距。
宁德时代是动力电池领域最典型的样本。
据企业公开披露及SNE Research数据,2025年宁德时代装车量464.7GWh,全球市占率39.2%,连续九年全球第一,中国电池企业合计份额超过70%。
它之所以能被全球车企采购,不是因为它“在中国卖得好”,而是因为它把LFP磷酸铁锂体系的成本和能量密度平衡做到了全球车企都能接受的区间。
智驾领域同样如此。
Momenta进入奔驰、宝马的供应链体系:奔驰全新纯电GLC SUV搭载Momenta强化学习大模型,宝马新世代iX3、i3及全新7系三款车型均搭载Momenta与宝马联合开发的L2级领航驾驶辅助系统;华为乾崑与奥迪达成合作,全新奥迪Q5L成为全球首款搭载华为乾崑智驾技术的豪华燃油SUV。
本质上都是因为海外车企自己做不出同等体验的智驾方案。
近日,宁德时代与埃及BME签署合作,向对方输出电池包技术授权和生产设备,帮其在埃及建设1GWh重型商用车电池包工厂,远期扩至5GWh,也正是切入了非洲中东重型商用车电动化这一全球新兴共性市场。
图片来源:宁德时代
反过来看,那些只解决中国局部问题的方案,比如只针对中国特有的路况、法规或消费习惯优化的功能,即使在国内市场做得再出色,出海时也会面临“水土不服”。
全球车企采购一个方案,首先问的是:
这是不是我们所有市场都需要的?如果答案是否定的,再精巧的技术也很难进入全球产品平台。
经过大规模、真实、持续的场景验证
一个方案能不能成为全球方案,不能只看实验室数据或小规模试装,而要看它有没有经过真正有效的验证。
什么是“真正有效的验证”?三个标准:规模足够大、场景足够真实、迭代足够持续。
规模足够大,意味着方案已经在百万辆级别的车队上跑过,而不是几十辆测试车。
中国市场恰好提供了这样的验证场。据乘联会数据,2026年8月中国新能源汽车渗透率已达65.2%。
这种量级的真实装车,意味着方案已经历过极端天气、复杂路况、海量用户驾驶习惯的反复考验。
场景足够真实,意味着验证不是在封闭场地或仿真环境里完成的,而是在真实道路上、在用户每天的使用中完成的。
中国市场的城市道路复杂度、交通混合度、用户驾驶习惯多样性,在全球范围内都首屈一指。在这种环境下练出来的智驾方案,其工程成熟度有一个基础担保。
迭代足够持续,意味着方案不是一次定型,而是在真实数据闭环中持续进化。
中国市场的产品迭代以月计,小鹏与大众合作车型从启动到投产仅用24个月;据博世高管在2026年北京车展期间披露,地平线基于征程6M的方案全栈开发周期仅10到11个月。
以技术服务为代表的新收入结构正在改变中国车企的利润构成。据悉,2026年二季度,小鹏服务及其他业务收入约27亿元,毛利率高达75.1%,以13.7%的收入占比贡献了49.6%的毛利润。
不过,必须给“验证”划一条边界:中国验证解决的是“能不能”,全球适配回答的是“适不适”。
中国的复杂路况练出了智驾的工程能力,但欧洲的法规环境考验数据合规,中东的高温和北欧的严寒检验可靠性,不同市场的驾驶习惯和交通规则也需要方案做出适配。
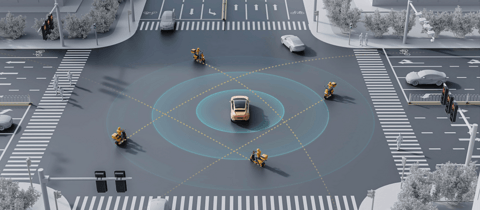
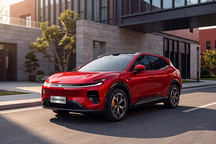
图片来源:阿维塔
一套方案在中国市场跑通了,只说明它在工程上“能成”;能不能在全球不同市场都“好用”,还需要另一轮验证。
反过来说,有些方案虽然在中国市场经过了大规模验证,却无法通过全球适配的检验。
例如,某些针对中国特有路况,如电动车密集混行、复杂非标路口等,优化的感知算法,在欧洲的环岛、窄路、高限速场景下表现急剧下降。
验证充分只是必要条件,不是充分条件。
具备可移植性,能适配全球不同体系
这是区分“中国市场成功”和“全球方案”的关键一环。
一套方案如果深度绑定中国市场的特定环境,离开本土就失效,那它只是一个区域方案,不是全球方案。
真正的全球方案,必须具备模块化、标准化的能力,能嵌入不同国家、不同车企、不同法规体系。
地平线是最具说服力的样本。
今年北京车展期间,地平线与全球顶级Tier-1安斯泰莫签署战略合作,这是继博世、电装之后再下一城,完成了对德系与日系两大全球顶级Tier-1供应链体系的全面嵌入。
正如地平线创始人余凯所说:“智驾芯片的全球化,从来不是单一技术的输出,而是技术底座与产业生态的同步适配。”
全球智驾的竞争已从单项技术比拼升级为生态标准的角力。
长期以来,这个市场由Mobileye、英伟达主导,中国芯片企业更多扮演追赶者。
而博世、电装、安斯泰莫愿意把中国芯片纳入核心供应链,本质上是把中国智驾技术的标准认证纳入了全球汽车产业的合规框架——这才是可移植性的真正含义。
但需要注意的是,进入供应链不等于成为不可替代的方案。
真正意义上的“全球方案”,是当全球产业体系在某个环节上“没有替代选项”时的选择。可移植性不仅是技术问题,更是制度问题。
图片来源:奇瑞汽车
比如,智能网联车采集的地理、人脸数据在海外面临严苛的主权约束:海外工厂车机数据需本地存储,禁止传回中国。中国智驾企业进入欧盟,普遍需要在本地设立数据中心并接受监管审计,合规建设周期以年计。
欧盟《新电池法》碳足迹等级标签已于2026年8月18日强制落地,数字电池护照将于2027年2月实施,碳边境调节机制同步加压。
这些都在从制度层面抬高准入门槛。
一套方案要成为全球方案,不仅要技术上能移植,还要在法规、数据、标准层面能适配全球不同体系——这恰恰是多数中国企业最薄弱的环节。
拥有体系化输出能力
全球车企采购的从来不是一个零件,而是一整套“技术+工程+制造+服务”的能力。
这是四个判据中最高阶的一个:
它意味着中国企业不再只是卖产品的供应商,而是能输出完整工程体系的合作伙伴。
体系化输出与单品输出的根本区别在于不可拆分性,买方无法只买其中一个环节就获得同等能力。
宁德时代与福特的LRS技术授权模式是极致样本:福特全资建厂运营,宁德时代不出资、不持股,只输出LFP电芯专利、生产工艺、设备方案和工程师培训,按产能收取专利授权费与服务费。
卖的不是电芯,是整套工程体系——买方无法只买专利不买工艺,也无法只买设备不买培训。
此次与埃及BME的合作,本质上是同一套体系输出逻辑在中东非洲市场的复制:技术授权、设备供应、人员培训,让本地伙伴“交钥匙”即可生产。
蔚来向迈凯伦输出智驾技术并为其混动车型开发大圆柱电池包,是体系化输出的另一个代表案例。
根据CYVN控股集团公布的并购细节,蔚来向迈凯伦关联公司Forseven开放了智能电动车平台的全套技术方案,涵盖三电系统、智能驾驶、电子架构等15大领域的236项专利。
不过,李斌本人也提到:“这部分收入目前并不稳定”。蔚来-迈凯伦案例证明了技术输出的可行性,但其作为市场化独立案例的证明力,需要后续更多非关联方合作来验证。
地平线与大众旗下CARIAD合资成立酷睿程,从芯片到算法工具链、从功能安全到量产支持全链输出,CARIAD还通过转股成为地平线持股9.9%的战略股东——这已经不是简单的买卖关系,而是深度绑定的体系共建。
体系化输出的物理底座是本地化制造。靠近客户、应对关税与原产地规则,正在推动中国供应链从“出口”转向“就地”。
宁德时代在欧洲已布局三座工厂:德国图林根工厂已投产,匈牙利德布勒森规划总产能100GWh、一期40GWh,与Stellantis合资的西班牙工厂规划年产能50GWh。
海外产能不是简单的产能转移,而是中国方案在海外落地的物理基础——建一座厂不难,难的是让本地供应链、本地工人、本地物流体系都按中国方案的标准转起来。
不过,体系能力的竞争才刚刚开始。
欧洲正在通过法规框架构建排他性门槛——欧盟《新电池法》碳足迹等级标签已于2026年8月18日强制落地,A至E五级分级公示同步启动,碳足迹越低的电池获得越高等级,等级标签直接面向买家与消费者展示。
LG新能源、三星SDI、SK On在欧洲的工厂投产时间普遍早于宁德时代,其先发积累的客户关系和产能爬坡经验,是中国电池企业在欧洲市场不能忽视的竞争变量。
Mobileye和英伟达在智驾芯片领域的存量客户关系根深蒂固。全球大多数主流车企的ADAS系统仍以Mobileye EyeQ系列或英伟达Orin系列为基座,中国芯片企业要替换这些存量方案,需要经过数年的验证周期。
中国方案的优势在于速度和成本,但在全球规则制定、本地化深度和存量客户关系这三个维度上,差距仍然存在。
体系能力的竞争是持久战。一项技术能不能在海外活过产品周期、熬过法规更新、经得起第二代第三代产品的检验,才是“全球方案”与“一次出海”之间的分水岭。
结语:被需要,才是终局
四个判据,可以浓缩成一个公式:共性需求×规模验证×可移植性×体系能力。
全球方案之争,表面上是技术之争,实质上是系统能力之争。
单品可以被替代,体系很难被绕开。
一项中国创新要成为全球方案,不能只靠某一项技术领先,而要在四个维度上同时建立竞争力。
回到最初的问题:在电动化智能化这个全新赛道上,什么样的中国创新,能够成为全球方案?
答案是那些解决全球共性问题、经得住大规模真实验证、能适配全球不同体系、并具备体系化输出能力的创新。
被采购,只是起点;被需要,才是终局。
来源:第一电动网
作者:盖世汽车
本文地址:
以上内容转载自盖世汽车,目的在于传播更多信息,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin@d1ev.com删除。