
中国碳化硅,造得出来之后

“目前我们已经有能力造出好的芯片,但想要在系统端用好它,还需要器件厂商和客户深度协同、联合开发。”
10月15日,在深圳举行的长飞先进技术发布会期间,长飞先进战略运营中心副总裁李刚接受盖世汽车采访时,谈到了中国碳化硅(SiC)产业正在面对的一道新考题。
当天,长飞先进以“巅峰之上·跨越四年的技术长征”为主题,集中发布了新一代高性能SiC MOSFET系列芯片、车规主驱功率模块、AI数据中心电源器件,以及高性能沟槽技术平台等成果。
但比这些新品更值得关注的,是李刚对中国SiC产业竞争力的另一重判断:国产芯片的部分性能指标已经取得突破,但在应用解决方案方面,企业还有很长的路要走。
过去几年,国产SiC的关键词是技术突破、产能扩张和进口替代。如今,本土供应商已在新能源汽车市场获得相当规模的装机份额,部分产品性能也开始接近甚至超越国际竞品。
但造得出来,不代表客户一定愿意采用;拿到订单,也不代表能够获得可持续的利润。
中国SiC产业的下一场竞争,已经不只是比谁的芯片更好。
芯片做出来,只是第一步
长飞先进此次公布的技术路线,提供了一个观察国产SiC进展的样本。
根据企业披露,其1200V SiC MOSFET产品中,第四代PG4E和第五代PG5E已进入量产阶段,常温比导通电阻(Rsp)分别为2.2mΩ.cm²和1.9mΩ.cm²。下一代PG6N的相应指标则进一步降至1.7mΩ.cm²。
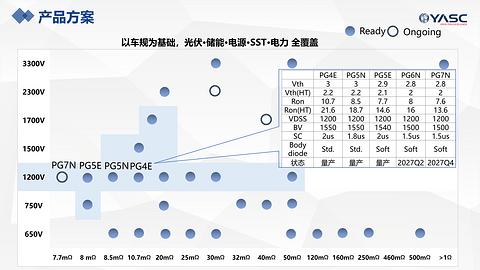
图片来源:长飞先进
在相同耐压条件下,更低的比导通电阻通常意味着可以用更小的芯片面积实现相近的导通性能。但随着功率密度提高,散热、短路耐受及长期可靠性也面临更高要求。
李刚将过去四年的变化归纳为两个节点:芯片工艺取得突破,以及产品开发开始从跟随走向自主定义。
此次发布的DeepXE™嵌入式PCB功率模块,就是后一种尝试。
与传统封装不同,DeepXE™通过AMB陶瓷内嵌单元与PCB结构结合,重新设计功率回路和散热路径。按照长飞先进公布的数据,相较选定的传统封装方案,其体积和重量均降低50%,开关损耗降低20%。
不过,这些改善并不意味着整套电驱系统能够获得同比例的收益。更重要的是,新产品距离真正量产还有一段路。
长飞先进披露,其相关芯片已通过AEC-Q101认证,传统功率模块也通过AQG 324相关认证。但DeepXE™目前仅完成性能及方案验证、可靠性摸底,完整可靠性测试、一致性稳定性提升及工业化验证,预计2027年上半年才能完成。
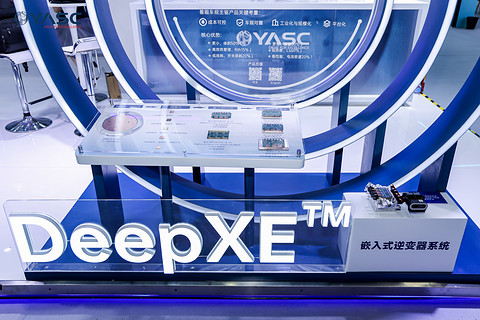
技术方案取得进展,与产品实现规模交付之间,仍存在明显的时间差。
放到整个中国SiC产业,这种变化并非孤例。
根据盖世汽车研究院数据,2026年1—7月,国内新能源乘用车SiC功率模块市场中,英飞凌以14.3%的份额位居第一,比亚迪半导体以12.2%紧随其后,意法半导体、芯联集成分别占据9.7%和9.5%的份额。
更值得关注的是,装机量前十名中,本土供应商已经占据六席。
国产SiC早已不是停留在实验室里的替代方案,部分供应商已经形成规模化配套能力。
但企业之间的发展阶段并不相同。对于已站稳脚跟的供应商,重要的是改善成本结构、提高产品附加值;对于仍在导入阶段的企业,则需要争取稳定订单和更多车型平台。
国产替代解决的是进入市场的机会,商业竞争考验的则是企业能否长期留在市场。
从扩产竞赛,到制造效率之争
进入市场之后,制造成本成为一道绕不开的考题。
2025年,长飞先进投资超过200亿元的武汉基地正式投产,从开工到量产通线用时21个月。
此次发布会上,企业进一步披露,对于5mm×5mm规格的SiC MOSFET芯片,CP测试良率已经能做到98%以上。
这些指标展示了制造能力的进展,但不代表所有产品具有相同的良率水平。芯片尺寸、工艺流程和测试条件不同,良率数据不能直接比较。
更大的晶圆尺寸理论上可以提高单片芯片产出,降低单位制造成本,但前提是衬底质量、工艺良率、设备效率及产线利用率能够同步改善。
值得注意的是,2026年的SiC市场,已经出现不同于此前持续降价的新变化。
经历前几年的集中扩产和价格调整,6英寸SiC衬底价格开始企稳回升,部分规格供应趋紧。与此同时,英飞凌、安森美等功率半导体厂商也相继调整产品报价。
图片来源:长飞先进
但局部涨价不意味着整个SiC产业已经全面复苏。
衬底、外延片、器件和功率模块之间,供需关系并不完全相同。价格改善能否转化为利润增长,还要看企业的产品结构、订单稳定性与制造成本。
重资产制造的风险,也不会因此消失。
2025年9月,美国SiC企业Wolfspeed完成财务重组,总债务减少约70%,年度现金利息支出降低约60%。
这一案例有其特定的高杠杆资本结构背景,不能直接类比其他企业。但它说明,即便掌握先进技术和大规模产能,资本投入、市场需求与经营现金流之间仍需要保持平衡。
对于长飞先进这样的企业,规模化、智能制造和工艺创新,是降低生产成本的主要路径。例如,其嵌入式产品采用芯片表面镀铜工艺,可以减少部分传统贵金属材料及相关工艺成本。
这些改善具有实际价值,但制造优势最终仍需要通过稳定生产和持续订单兑现。
规模能够摊薄成本,前提是有足够的订单支撑规模。
真正的门槛,藏在芯片之外
制造能力和成本控制,解决的是产品能否持续供应的问题。但对于汽车产业而言,还有一个更难的问题:客户敢不敢用。
长飞先进目前已有多款芯片及功率模块进入Tier 1客户的测试阶段。
为什么芯片已经能够量产,上车仍需要验证?
原因在于,SiC功率器件并不是一个可以简单替换的独立零件。
在主驱逆变器中,芯片性能只是基础。驱动电路、母排布局、散热设计、电磁兼容及故障保护等环节,都会影响最终的系统表现。
李刚举了一个例子。
同样采用PG4E芯片,传统HPD模块的输出电流约为430A;采用新的嵌入式封装方案后,这一数值可以达到500A,提升约16%。
芯片没有变,变化的是封装结构和系统设计。
这说明,同一颗器件采用不同方案,最终能够释放的性能可能存在明显差异。不过,上述数据来自企业方案测试,并不代表性能上限。新型嵌入式模块仍需要更长的客户验证周期。
这也呼应了李刚对应用能力的判断。
李刚坦言,国内SiC企业真正需要补齐的,是围绕器件建立起来的应用解决方案能力。
成熟的国际功率半导体供应商向客户提供的,不只是器件规格书,还包括参考设计、驱动方案、系统仿真、故障分析及长期质量支持。
这些能力往往建立在大量客户项目和多年量产经验之上。
对于整车厂和Tier 1而言,更换供应商意味着系统重新匹配、可靠性验证,以及潜在的项目进度风险。即便国产芯片价格更低、部分参数更好,客户仍需要判断这些收益是否足以覆盖切换成本。
长飞先进也开始尝试将应用能力进一步转化为产品能力。
李刚透露,公司正在探索利用嵌入式技术,将驱动电路、周边器件乃至部分控制功能集成到PCB中,为客户提供更完整的解决方案。
这意味着,功率半导体供应商的竞争可能进一步从器件性能延伸到系统集成。相关方案仍处于探索阶段,但其思路已经发生变化:不只是向客户提供芯片,而是尝试降低客户使用芯片的工程门槛。
对于中国SiC企业进一步进入欧美、日韩主流汽车供应链而言,这类能力同样重要。
李刚将未来SiC企业的竞争力归结为三项:生产制造能力、产品研发能力,以及扎实的应用功底。
只有三者结合,企业才能在下一阶段的竞争中保持位置。
AI数据中心,SiC的新价值空间
汽车之外,AI数据中心正在成为中国SiC企业争夺的新市场。
对于长飞先进而言,消费电子、工业与能源、新能源汽车,以及AI与SST,已经构成四个重点业务方向。
其中,固态变压器(SST)尤其值得关注。
新能源汽车虽然拥有庞大的装机规模,但功率器件在整车价值中的占比相对有限。相比之下,SST等高功率电能转换设备,有望带来更高的单系统器件价值。
这意味着,AI数据中心对SiC企业的吸引力,不只是潜在出货量,还有可能改变产品的价值结构。
这一机会有其技术背景。
2025年5月,英伟达提出面向下一代AI数据中心的800V高压直流供电架构,计划支持2027年前后更高功率密度的AI机柜系统。
随着AI服务器功耗持续提高,更高电压的直流供电有望减少部分转换环节,为SiC等宽禁带功率器件创造新的应用机会。
长飞先进此次推出的PG4E单管,以及EZ2C、EZ3C功率模块,便面向高压直流供电和SST等场景。
不过,更高的价值潜力,并不意味着市场已经成熟。
李刚认为,当前真正采用800V高压直流架构的数据中心仍然有限,SiC器件在这一市场的应用前景虽然广阔,但实际需求规模尚未充分释放。
从长飞先进的业务进展来看,工业及消费类产品已经实现批量出货,AI数据中心相关产品也在正常供货,但客户应用仍处于验证阶段。此次新发布的EZ2C、EZ3C模块,则需要进一步完成市场测试和客户导入。
而且,即便800V架构逐步落地,也不意味着所有电能转换环节都会采用SiC。硅基器件、GaN与SiC之间,仍需要根据电压、功率、效率和成本进行选择。
因此,SST有望为SiC企业带来新的价值空间,但能否成为稳定的收入来源,还要看供电架构的实际落地进度和客户采购需求。
新的市场,也不会让企业绕过系统设计、可靠性和客户协同等原有门槛。
中国SiC企业正在同时面对几道考题:汽车市场需要持续提高应用能力和客户覆盖,制造端要把规模转化为成本优势,AI数据中心则需要等待新供电架构的商业化落地。
这些问题,没有哪一个能够单靠技术参数解决。
中国SiC已经走过了单纯证明“能造”的阶段。下一步,企业要证明的不只是产品能够替代谁,而是客户为什么持续选择它,以及这种选择能否带来真正的商业回报。
来源:第一电动网
作者:盖世汽车
本文地址:
以上内容转载自盖世汽车,目的在于传播更多信息,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin@d1ev.com删除。