
在华份额,日系车只剩一成

9月,日系品牌在中国乘用车市场的零售份额降至10.7%,较去年下降了1.4个百分点。而五年前,这一数字还在23%左右。几年时间,日系车在中国的市场位置已经发生明显变化。
乘联分会数据显示,9月日系品牌零售同比下降33.5%,自主品牌零售同比下降25%。市场整体承压,日系车跌得更快。
丰田撑盘,本田日产承压
三家日系车企的处境并不相同。
丰田仍是日系车在华销量的主要支撑。卡罗拉、凯美瑞、RAV4等车型积累了长期用户,燃油车和混合动力车型也保留着竞争力。但在纯电市场,丰田尚未建立起与传统燃油车相当的规模优势。
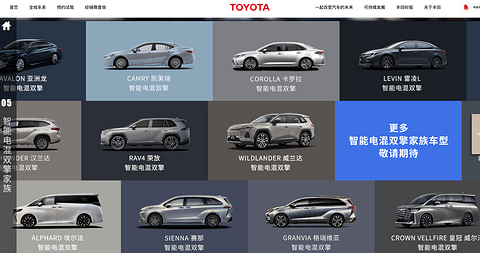
图片来源:丰田中国
本田和日产承受的压力更大。过去,日系车凭借省油、耐用和较高保值率,在家用车市场建立了稳定的用户基础。如今,插混车型可以覆盖日常通勤,纯电车型也在改变消费者对用车成本和智能化体验的判断。中国品牌不断推出新车,价格和配置的竞争随之加剧。
价格竞争进一步压缩了日系车的调整空间。销量下降后,工厂、渠道和人员等固定成本需要由更少的车辆分摊,经销商也会面临库存和现金流压力。继续降价可以争取销量,却可能损伤利润和品牌价值。
价格战放大了日系车的压力,却解释不了它为何持续失去份额。更深层的问题,是产品更新速度和市场需求之间出现了落差。汽车行业观察员胡可表示,日系车在华的核心困境,是燃油时代的成熟体系与新能源市场的竞争规则形成了结构性错配。
日本车企长期采用总部主导的全球开发体系,一款车型需要兼顾多个市场的法规和用户需求。这种方式有利于分摊研发成本,但中国市场的变化速度已经让传统流程显得迟缓。
中国品牌不断缩短产品开发周期,智能座舱、辅助驾驶和软件升级也在快速迭代。消费者的需求发生变化时,车企需要及时调整产品定义和配置组合。跨国车企如果仍要经过较长的总部决策流程,就很容易错过市场窗口。
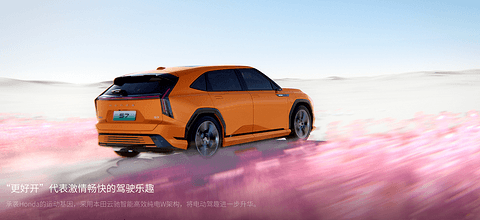
图片来源:本田中国
电动化进一步拉大了差距。日系车企在混动技术上积累深厚,但中国已经形成覆盖电池、电驱、智能座舱和辅助驾驶的本土供应链。进入纯电市场之后,日系车企需要重新组织技术、供应商和产品开发体系。
合资公司的决策权限也因此变得重要。过去,中方团队更多承担生产、销售和本土化适配工作,产品定义与平台选择主要由外方主导。如今,中国团队能否直接参与产品定义、缩短开发周期,已经关系到合资品牌能否跟上市场。
开始借用中国平台
日系车企正在调整原有路径。
广汽丰田铂智7搭载鸿蒙座舱,并采用本土智能化方案。东风日产NX8则基于天演架构2.0打造,提供纯电和增程动力选择。这些车型体现出一个变化:中国团队和本土供应链正在更深地参与产品开发。
这种做法可以缩短研发准备时间,利用成熟的电动化技术和本地供应体系,降低从零搭建平台的成本。对于急需补齐新能源产品的日系车企而言,这是更现实的追赶方式。
日产的变化则进一步延伸到全球业务。日产对盖世汽车表示,中国将成为其全球创新和出口基地,利用本土研发、设计和制造能力,把在中国开发的产品输送到海外市场。
这项规划已经有了实际进展。日产首批中国生产的纯电车型N7与锋坦Frontier Pro已起航前往东南亚,第二批锋坦Frontier Pro也已发往海湾地区。
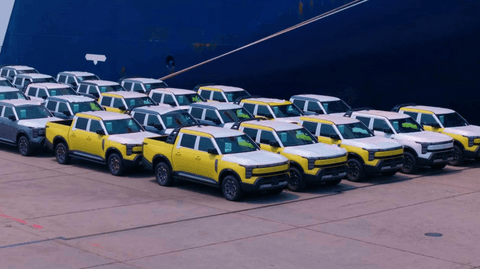
图片来源:日产
这件事值得关注的地方,在于中国团队开发的车型开始承担全球市场拓展任务。 日产希望利用中国成熟的供应链和研发能力,加快产品开发,丰富全球产品阵容。它还计划将N7出口至拉美和东南亚,并推动NX8等车型进入海外市场。
借助中国平台和供应链,可以缩短研发准备时间,降低从零搭建电动化体系的成本。
但平台合作解决不了所有问题。产品定位、驾驶体验、品牌价值和售后服务,仍然决定消费者是否愿意买单。日产也表示将同步完善海外售后服务体系,保障备件供应和用户体验。
对日系车而言,调整的关键是把中国市场的研发效率转化为产品竞争力。 丰田、本田、日产都需要重新审视中国团队的职责,让本土团队更深入地参与产品定义,而不是只负责把全球车型适配到中国市场。
小结:
日系车在中国的下滑,不代表其全球竞争力同步消失。不同市场的能源结构、消费习惯和基础设施存在差异,日系车在部分海外市场仍有长期积累的渠道和用户基础。
中国市场的特殊之处,在于电动化转型与产品竞争同时加速。这里既是全球最大的汽车市场之一,也是中国品牌技术迭代和价格竞争最激烈的市场。日系车在这里失去的份额,反映了原有产品体系与新竞争环境之间的落差。
接下来,真正影响日系车走势的,是合资公司能否拿到更完整的产品定义权,以及总部能否接受更短的开发周期和更贴近中国市场的经营方式。
来源:第一电动网
作者:盖世汽车
本文地址:
以上内容转载自盖世汽车,目的在于传播更多信息,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin@d1ev.com删除。